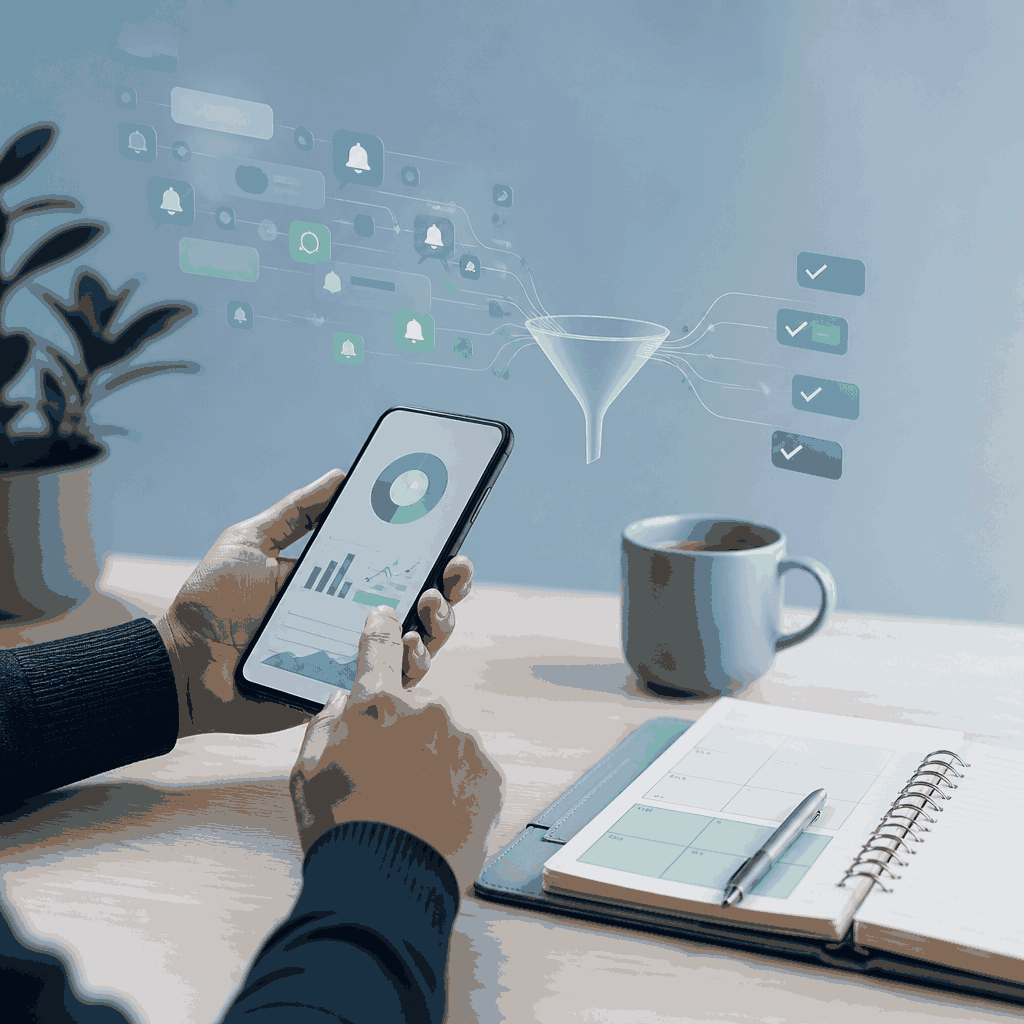
Abrir uma conta pelo celular, enviar dinheiro em segundos e acompanhar gastos em tempo real mudou a relação com os serviços financeiros. Nos bancos digitais, o aplicativo não é apenas um canal de atendimento: ele se tornou o ambiente onde pagamentos, crédito, alertas e escolhas de consumo acontecem. Essa proximidade traz autonomia, mas também exige atenção.
O desafio não está apenas em escolher uma instituição confiável ou encontrar uma tarifa adequada. É preciso entender como a experiência digital orienta decisões, apresenta oportunidades e estimula respostas rápidas. Quando o usuário reconhece esses mecanismos, consegue aproveitar a praticidade sem transformar conveniência em consumo automático, endividamento ou excesso de exposição a notificações.
A atenção virou parte da experiência financeira
Nos serviços digitais, a experiência é construída por telas, menus, alertas e respostas automáticas. Cada elemento reduz etapas, sugere uma ação ou destaca uma informação. Isso facilita o pagamento de uma conta, mas também influencia o que recebe prioridade no seu dia. Por isso, usar bem um banco digital envolve compreender a interface, não apenas comparar tarifas.
A velocidade é uma das principais vantagens dessas instituições. Uma transferência via Pix, por exemplo, pode ser concluída rapidamente, enquanto o histórico facilita a conferência posterior. Porém, a mesma agilidade diminui o intervalo entre vontade e pagamento. Quanto menor a pausa, maior a importância de criar regras pessoais antes de movimentar o dinheiro.
Notificações não são neutras
Alertas de saldo, compras aprovadas e vencimentos ajudam a detectar problemas e organizar compromissos. Já mensagens sobre ofertas, aumento de limite ou produtos adicionais podem disputar a atenção com outras prioridades. Nem toda notificação tem a mesma utilidade, portanto separar alertas essenciais de mensagens promocionais melhora a qualidade das decisões.
Uma configuração simples pode fazer diferença: manter avisos de transações, autenticação e vencimentos, mas reduzir comunicações comerciais desnecessárias. Também é recomendável revisar permissões do celular e preferências de contato. O objetivo não é ignorar o aplicativo, e sim impedir que cada aviso seja tratado como uma tarefa urgente ou uma oportunidade que precisa ser aproveitada.
O aplicativo também organiza decisões
Além de registrar movimentações, o aplicativo apresenta categorias, gráficos, metas e sugestões. Essas ferramentas podem tornar os dados mais compreensíveis, especialmente para quem nunca acompanhou o orçamento com regularidade. Ainda assim, toda visualização é uma interpretação: uma categoria pode reunir despesas diferentes, e um gráfico positivo em um período curto não representa necessariamente uma situação financeira saudável.
Por isso, convém usar os recursos de análise como apoio, não como diagnóstico completo. Compare o que aparece na tela com extratos, contas recorrentes, dívidas e objetivos de longo prazo. Uma fotografia mensal pode esconder despesas anuais, compras parceladas e compromissos assumidos em outras instituições.
Conveniência pode virar impulso
Carteiras digitais, pagamentos por aproximação e cartões virtuais reduzem o esforço necessário para comprar. Essa facilidade é útil e segura quando acompanhada de controle, mas pode tornar menos perceptível o valor gasto. A ausência de dinheiro físico não elimina o custo; apenas muda a forma como ele aparece na rotina.
Recursos como cashback, descontos condicionados e recompensas podem gerar economia quando usados em compras planejadas. O risco surge quando o benefício passa a justificar uma despesa que não estava prevista. Antes de aceitar uma oferta, pergunte se o produto seria comprado sem a recompensa e se o pagamento cabe no orçamento sem comprometer outras metas.
Crédito exige uma pausa deliberada
Os bancos digitais tornaram a solicitação de crédito mais rápida, com simulações e propostas disponíveis diretamente no aplicativo. Essa facilidade amplia o acesso, mas também reduz o tempo para refletir sobre juros, prazo e impacto no orçamento. Uma aprovação não significa que a contratação seja adequada ou que o custo total seja baixo.
Antes de contratar, leia o valor total a pagar, a taxa efetiva, as datas de vencimento e as condições para atraso. Em empréstimos, compare o custo com outras alternativas disponíveis. No cartão, considere todas as parcelas futuras, não apenas o valor da fatura atual. A decisão deve partir da capacidade de pagamento, e não do limite oferecido.
Limite disponível não é renda
O limite do cartão e a oferta de crédito representam uma possibilidade de contratação, não dinheiro pertencente ao cliente. Confundir essas duas coisas pode antecipar o consumo e comprometer meses seguintes. Uma regra útil é registrar cada compra parcelada como um compromisso futuro, mesmo quando a primeira parcela parece pequena.
Também vale estabelecer um teto pessoal inferior ao limite aprovado. Esse limite interno funciona como uma barreira contra decisões tomadas sob pressão ou entusiasmo. Se a instituição oferece aumento automático, avalie se ele atende a uma necessidade real. Recusar crédito adicional pode ser uma escolha de organização, não uma perda de oportunidade.
Como criar um uso mais consciente
Cuidar da atenção financeira não exige abandonar a tecnologia. Exige definir quais funções devem trabalhar a seu favor e quais podem ser reduzidas. Uma rotina simples ajuda a transformar o aplicativo em ferramenta de acompanhamento, em vez de deixá-lo conduzir cada decisão.
- Ative alertas de compras, transferências, autenticação e vencimentos.
- Desative ou limite notificações de ofertas que não fazem parte do seu planejamento.
- Confira o extrato em um horário definido, sem consultar a conta por impulso.
- Espere algumas horas antes de contratar crédito ou comprar por uma promoção.
- Revise mensalmente assinaturas, cartões virtuais, limites e permissões de acesso.
Essas práticas combinam organização e segurança. Usar senhas exclusivas, autenticação em duas etapas e aplicativos oficiais reduz riscos operacionais. Também é prudente evitar acessar a conta em redes públicas e confirmar destinatários antes de concluir transferências. A proteção digital depende tanto dos mecanismos oferecidos pela instituição quanto dos hábitos do usuário.
Rituais simples reduzem ruído
Escolher um dia da semana para revisar movimentações evita que pequenos gastos desapareçam no fluxo diário. Nesse momento, confira lançamentos, contas próximas do vencimento, parcelas futuras e saldo destinado a objetivos. A revisão periódica permite corrigir erros e identificar cobranças desconhecidas antes que se acumulem.
Outra prática é separar consulta de decisão. Primeiro, observe os dados sem agir; depois, avalie se alguma mudança é necessária. Essa pausa reduz a influência de mensagens urgentes e evita que uma recomendação do aplicativo seja confundida com uma obrigação. A clareza melhora quando o usuário define seus critérios antes de abrir a tela de ofertas.
A melhor conta é a que serve ao objetivo
Não existe uma experiência digital ideal para todas as pessoas. Quem prioriza pagamentos pode valorizar estabilidade, atendimento e facilidade para contestar transações. Quem usa crédito precisa analisar custos, limites e transparência. Já quem mantém reservas deve verificar a natureza da instituição e do produto, além das condições de resgate e das formas de proteção aplicáveis.
A expressão banco digital pode abranger bancos e instituições de pagamento, que oferecem produtos com características diferentes. Não presuma que todo saldo tenha a mesma proteção: a cobertura do FGC depende da instituição e do produto elegível, enquanto contas de pagamento seguem regras próprias. Ler contratos, consultar canais oficiais e manter alternativas de acesso aumenta a segurança.
No fim, a principal vantagem dos bancos digitais não está apenas na velocidade. Ela está na possibilidade de acompanhar a vida financeira com mais dados, autonomia e flexibilidade. Quando o usuário controla notificações, questiona ofertas, trata crédito com cautela e revisa seus objetivos, o aplicativo deixa de disputar sua atenção e passa a apoiar decisões mais conscientes.